studioramuglia@gmail.com 090 336216

Author : Rosamaria Pagano

Fondo impresa femminile

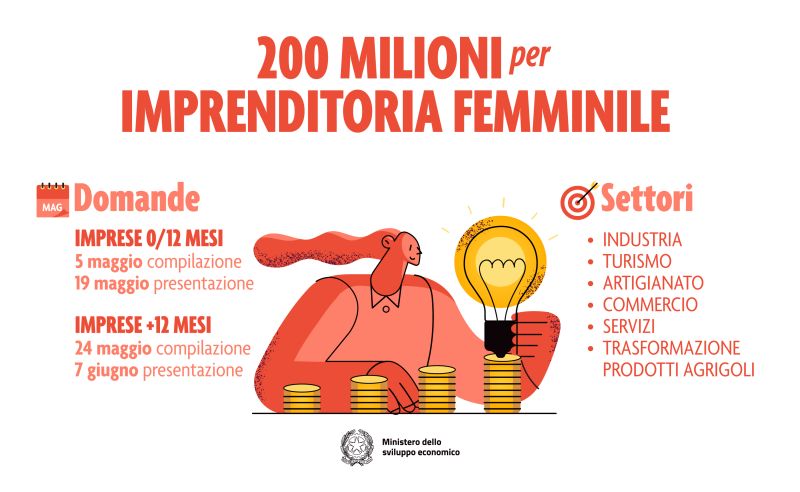
200 milioni di euro per l’imprenditoria femminile. Da maggio sarà possibile presentare le domande online per richiedere gli incentivi per  avviare nuove attività o rafforzare attività esistenti per realizzare progetti innovativi nei settori dell’industria, artigianato, trasformazione dei prodotti agricoli, servizi, commercio e turismo. Sono disponibili incentivi a fondo perduto e/o con finanziamenti a tasso zero.  Chi può beneficiarne? Il Fondo sostiene le imprese femminili di qualsiasi dimensione, già costituite o di nuova costituzione, con sede in tutte le regioni italiane. Anche le persone fisiche possono presentare domanda di finanziamento, con l’impegno di costituire una nuova impresa dopo l’eventuale ammissione alle agevolazioni. La misura si rivolge a quattro tipologie di imprese femminili: cooperative o società di persone con almeno il 60% di donne socie società di capitale con quote e componenti degli organi di amministrazione per almeno i due terzi di donne imprese individuali con titolare donna lavoratrici autonome con partita IVA Agevolazione Sono previste due linee di intervento: Nuove attività – avviate da meno di 12 mesi Linea A: “Incentivi per la nascita e lo sviluppo delle imprese femminili”, dedicata alle imprese/lavoratrici autonome  costituite da meno di 12 mesi. Progetti sino a € 100.000 80% fondo perduto (max € 50.000) 90% fondo perduto per donne disoccupate (max € 50.000) Progetti da € 100.000 a € 250.000 50% fondo perduto Attività esistenti da più di 12 mesi Linea B: “Incentivi per lo sviluppo e il consolidamento delle imprese femminili“, dedicata alle imprese /lavoratrici autonome costituite da oltre 12 mesi. Progetti max € 400.000 40% fondo perduto 40% finanziamento a tasso zero   In entrambi i casi, non è richiesto un valore minimo del progetto d’investimento, che dovrà essere realizzato in 24 mesi.  Spese ammissibili Le voci di spesa ammesse sono: immobilizzazioni materiali (nuovi impianti, macchinari e attrezzature, opere edili)); immobilizzazioni immateriali (software, servizi cloud); personale dipendente assunto a tempo indeterminato o determinato; esigenze di capitale circolante (materie prime, oneri di locazione, ecc.) opere edili Non sono ammissibili alle agevolazioni le spese: relative a macchinari, impianti e attrezzature usati ovvero a investimenti di mera sostituzione degli stessi; relative a imposte e tasse, inclusa l’IVA e ad oneri previdenziali e assistenziali, nonché ai titoli di spesa di importo imponibile inferiore a 500,00 euro; relative all’acquisto di automezzi, ad eccezione di quelli strettamente necessarie al processo produttivo dell’impresa, nonché, in relazione al mero trasporto dei prodotti aziendali, quelli attrezzati per la conservazione condizionata dei prodotti; effettuate, in tutto o in parte, mediante il cosiddetto “contratto chiavi in mano”. Quando presentare la domanda Lo sportello verrà aperto in due fasi successive: per le nuove imprese, o costituite da meno di 12 mesi, la presentazione della domanda sarà possibile dal 19 maggio 2022 per le imprese avviate, costituite da oltre 12 mesi, la presentazione sarà possibile dal 7 giugno 2022 RICHIEDI UNA CONSULENZA [everest_form id=”5140″]
Regione Sicilia – Finanziamenti agevolati fino a 25.000 e Contributi a fondo perduto a favore di PMI e liberi professionisti

La Regione Siciliana sostiene PMI e liberi professionisti colpite dalla pandemia con finanziamenti a tasso zero e contributi a fondo perduto.

Fondo Artigiani – Finanziamenti a tasso agevolato e contributi a fondo perduto al via dal 7 settembre

Fondo per la ripresa – Artigiani Finanziamenti a tasso agevolato e contributi a fondo perduto per investimenti finalizzati a migliorare la competitività La Regione Sicilia con la pubblicazione dell’avviso Azione 3.1.1.08a PO FESR Sicilia 2014-2020 intende agevolare investimenti finalizzati a migliorare la competitività delle imprese artigiane che operano nel territorio della Regione Sicilia.  Chi può beneficiarne? Le imprese artigiane, attive, aventi sede operativa in Sicilia, classificate come microimprese che al al 31 dicembre 2019 abbiano un numero di addetti (ULA) non superiore a 5 ed utili netti non superiori ad € 30.000,00. Soggetti esclusi : l’agevolazione non spetta alle imprese in difficoltà finanziaria, in stato di liquidazione o scioglimento, non in regola con gli obblighi contributivi e previdenziali. Investimenti e Spese agevolabili Il progetto di investimento deve essere volto alla realizzazione di uno dei seguenti obiettivi: Incrementare la produzione Introdurre innovazioni di processo e/o di prodotto; Introdurre innovazioni tecnologiche Fornire una formazione specialistica al personale Sono ammissibili le spese relative a: acquisto macchinari/attrezzature/arredi/impianti, nuovi di fabbrica, necessari al ciclo produttivo dell’impresa artigiana ristrutturazione e manutenzione del laboratorio (migliorie del laboratorio, ristrutturazioni edilizie, restauro, manutenzione straordinaria, adeguamento locali alle misure anti-covid) acquisto di software/brevetti/licenze e soluzioni tecnologiche, necessarie allo svolgimento dell’attività acquisti per la realizzazione e/o implementazione di strategie di marketing e azioni commerciali Forma e Intensità dell’agevolazione Gli aiuti sono concessi nella forma del finanziamento a tasso agevolato di intensità pari all’80% della spesa ritenuta ammissibile e di contributi a fondo perduto di intensità pari al 20% del finanziamento concesso fino ad un massimo di euro 5.000,00. Il costo totale del progetto  deve essere compreso tra € 10.000,00 e € 50.000,00 . 80% finanziamento a tasso agevolato 20% contributi a fondo perduto Presentazione delle domande Le domande devono essere presentate a partire dalle ore 11:00 del 07 settembre 2021  e seguiranno una procedura valutativa a sportello. Cumulo con altre agevolazioni Le agevolazioni non sono cumulabili con altri finanziamenti pubblici, nazionali, regionali o comunitari, per le stesse spese RICHIEDI UNA CONSULENZA [everest_form id=”5140″]
Fondo Artigiani – Contributi a fondo perduto per rimborsare spese di interessi e commissioni sui finanziamenti concessi con il Decreto Liquidità (D.L. n. 23/2020)

Fondo per la ripresa – Artigiani Contributi a fondo perduto per rimborsare le spese per interessi e commissioni derivanti da operazioni creditizie concesse ai sensi del decreto-legge 23/2020 La Regione Sicilia con la pubblicazione dell’avviso Azione 3.1.1.08b PO FESR Sicilia 2014-2020 intende supportare le imprese artigiane che operano nel territorio della Regione Sicilia destinando dei contributi a fondo perduto per il rimborso delle spese per interessi e commissioni maturati sui  finanziamenti previsti dal Decreto Liquidità  (D.L. n. 23/2020).  Chi può beneficiarne? Le imprese artigiane, attive, aventi sede operativa in Sicilia, classificate come microimprese che abbiano nel corso del 2019  un numero di addetti (ULA) non superiore a 5 ed utili netti non superiori ad € 30.000,00 e che abbiano già avuto erogato un finanziamento ai sensi del Decreto Liquidità  (D.L. n. 23/2020) per il quale sono in regola con le scadenze. Soggetti esclusi : l’agevolazione non spetta alle imprese in stato di liquidazione o scioglimento, non in regola con il pagamento del finanziamento. Spese agevolabili E’ agevolabile il rimborso delle spese sostenute per commissioni ed interessi derivanti dalla concessione dei finanziamenti ai sensi del Decreto Liquidità (D.L. 23/2020). Forma e Intensità dell’agevolazione Il contributo è concesso nella misura massima di € 2.000,00 per ciascuna impresa richiedente per il rimborso del 100% delle spese sostenute dall’8 aprile 2020 per commissioni ed interessi derivanti dalla concessione dei finanziamenti ai sensi del Decreto Liquidità (D.L. 23/2020). 100% delle spese sostenute Presentazione delle domande Le domande devono essere presentate a partire dalle ore 11:00 del 04 agosto 2021  e seguiranno una procedura valutativa a sportello. Cumulo con altre agevolazioni Le agevolazioni non sono cumulabili con incentivi analoghi sulle operazioni creditizie per le quali si chiede il contributo. RICHIEDI UNA CONSULENZA [everest_form id=”5140″]
Credito di imposta Piano Nazionale Transizione 4.0

L’agevolazione per i beni interconnessi La legge di Bilancio 2021 ha confermato e potenziato il credito d’imposta per investimenti in beni strumentali nuovi e beni immateriali funzionali alla trasformazione tecnologica secondo il modello Industria 4.0. La misura è finalizzata a supportare e incentivare le imprese che investono in beni strumentali nuovi, materiali e immateriali, funzionali alla trasformazione tecnologica e digitale dei processi produttivi destinati a strutture produttive ubicate nel territorio dello Stato e consente di ottenere sino al 40% in credito di imposta. Cos’è il credito di imposta? Il Credito d’Imposta è un beneficio fiscale, utilizzabile esclusivamente come credito per la compensazione delle spese tributarie sostenute tramite F24, quali a titolo di esempio IVA, IMU, contributi previdenziali. Chi può beneficiarne? Tutte le imprese residenti nel territorio dello Stato, incluse le stabili organizzazioni di soggetti non residenti, indipendentemente dalla natura giuridica, dal settore economico di appartenenza, dalla dimensione, dal regime contabile e dal sistema di determinazione del reddito ai fini fiscali. Soggetti esclusi : Sono escluse le imprese in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, altra procedura concorsuale. Sono inoltre escluse le imprese destinatarie di sanzioni interdittive. Beni agevolabili Sono agevolabili tutti i beni strumentali materiali tecnologicamente avanzati (allegato A, legge 11 dicembre 2016, n. 232 ) .  Beni strumentali il cui funzionamento è controllato da sistemi computerizzati e/o gestito tramite opportuni sensori e azionamenti Sistemi per l’assicurazione della qualità e della sostenibilità Dispositivi per l’interazione uomo macchina e per il miglioramento dell’ergonomia e della sicurezza del posto di lavoro in logica 4.0 Sono inoltre agevolabili gli investimenti in beni strumentali immateriali funzionali ai processi di trasformazione 4.0 (allegato B, legge 11 dicembre 2016, n. 232, come integrato dall’articolo 1, comma 32, della legge 27 dicembre 2017, n. 205 – ex Iper ammortamento) . Beni immateriali (software, sistemi e system integration, piattaforme e applicazioni) connessi a investimenti in beni materiali Industria 4.0 Sono esclusi gli autoveicoli e tutti ibeni con coefficiente di ammortamento inferiore al 6,5%. Intensità dell’agevolazione L’intensità dell’agevolazione è variabile in funzione dell’anno in cui i beni sono interconnessi (2021-2022). 2023-2024-205 2022 2021 2023-2024-205 Tipo bene Dimensione investimento Aliquota Tempo compensazione Beni materiali Allegato A fino a 2,5 mln € 20% 3 anni dall’anno di interconnessione da 2,5 a 10 mln € 10% da 10 a 20 mln € 5% Beni immateriali Allegato B Fino a 1 mln € 20% 3 anni dall’anno di interconnessione 2022 2021 Periodo di riferimento Progetti realizzati tra il 16 novembre 2020 ed il 31 dicembre 2025.  Cumulo con altre agevolazioni Il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica 4.0  può essere cumulato con altre misure agevolative fino alla concorrenza del valore di acquisto. Scopri come recuperare sino al 65% degli investimenti in beni strumentali L’Agenzia delle Entrate conferma, il cumulo tra il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica secondo il modello Industria 4.0 e il credito d’imposta per investimenti in beni da destinare a strutture produttive nel Mezzogiorno (Bonus SUD) RICHIEDI UNA CONSULENZA [everest_form id=”5140″]
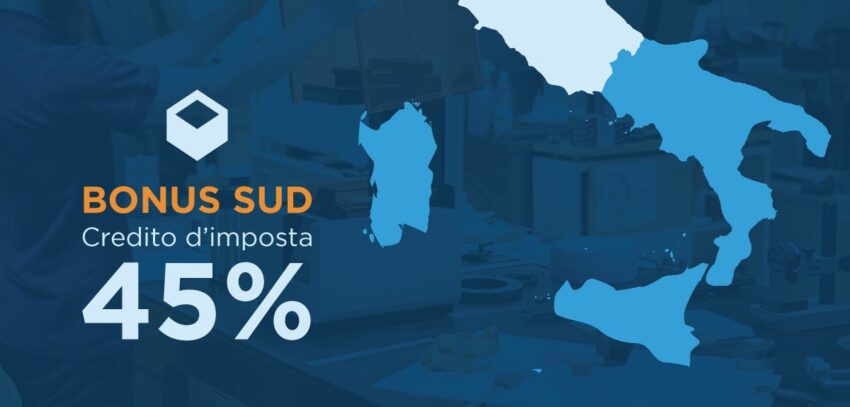
Credito d’imposta per investimenti nel Mezzogiorno (Bonus SUD)

La Legge di stabilità 2016 n.208 del 28/12/2015 ha introdotto la possibilità di ottenere sino al 45% in credito di imposta per l’acquisizione di beni strumentali nuovi. Il Bonus Investimenti Sud , introdotto dal 2016, agevola gli investimenti in impianti, macchinari e attrezzature varie da destinare alle strutture produttive del Mezzogiorno (Campania, Puglia, Basilicata, Calabria, Sicilia, Molise, Sardegna e Abruzzo). Cos’è il credito di imposta? Il Credito d’Imposta è un beneficio fiscale, utilizzabile esclusivamente come credito per la compensazione delle spese tributarie sostenute tramite F24, quali a titolo di esempio IVA, IMU, contributi previdenziali. Chi può beneficiarne? Tutti i soggetti titolari di reddito di impresa indipendentemente dalla natura e dalla personalità giuridica (ditte individuali e società di qualsiasi tipo). Soggetti esclusi : l’agevolazione non spetta alle imprese in difficoltà finanziaria, in stato di liquidazione o fallimento e a quelle operanti nei settori dell’industria siderurgica, carbonifera, della costruzione navale, delle fibre sintetiche, dei trasporti e delle relative infrastrutture, della produzione e della distribuzione di energia, delle infrastrutture energetiche, del credito, della finanza e delle assicurazioni. Intensità dell’agevolazione Strutture produttive ubicate in Basilicata, Calabria, Campania, Puglia, Sicilia e Sardegna: 45% per le piccole imprese 35% per le medie imprese 25% per le grandi imprese Strutture produttive ubicate in Molise e Abruzzo : 30% per le piccole imprese 20% per le medie imprese 10% per le grandi imprese Beni agevolabili E’ agevolabile l’acquisizione, anche tramite leasing, di beni strumentali nuovi di fabbrica come “macchinari, impianti e attrezzature varie” destinati a strutture produttive nuove o già esistenti e finalizzati alla realizzazione di uno dei seguenti obiettivi: Creazione di un nuovo stabilimento Ampliamento della capacità di uno stabilimento esistente Diversificazione della produzione di uno stabilimento; Ottenere prodotti mai fabbricati precedentemente o cambiamento fondamentale del processo produttivo complessivo di uno stabilimento esistente Sono da escludere gli investimenti di mera sostituzione in quanto non possono essere considerati investimenti iniziali e gli investimenti in immobili e veicoli. Periodo di riferimento Progetti realizzati tra il 1 gennaio 2016  ed il 31 dicembre 2023. L’incentivo è retroattivo e potrà essere fruito per beni già acquisiti purché rispondenti ai requisiti previsti. Cumulo con altre agevolazioni Il credito d’imposta per il Mezzogiorno può essere cumulato con altre misure agevolative fino alla concorrenza del valore di acquisto. Scopri come recuperare sino al 65% degli investimenti in beni strumentali L’Agenzia delle Entrate conferma, il cumulo tra il credito d’imposta per investimenti in beni da destinare a strutture produttive nel Mezzogiorno e il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica secondo il modello Industria 4.0. Richiedi una consulenza

Torna su