studioramuglia@gmail.com 090 336216

Studio Ramuglia

Conto corrente cointestato

🔐 Conto in comune ed eredità: si blocca tutto? Facciamo ordine.Quando viene a mancare il cointestatario di un conto corrente, la paura più comune è trovarsi con il conto completamente “congelato” dalla banca. Ecco cosa succede tecnicamente: 1️⃣ La regola del 50%: per la legge, se il conto è intestato a due persone, si presume che il denaro appartenga a entrambi in parti uguali. Di conseguenza, al momento del decesso, solo il 50% del conto cade in successione “la quota del de cuius”. L’altro 50% resta di piena proprietà del cointestatario superstite, che non deve aspettare l’eredità per disporne. 2️⃣ Il nodo della Firma: se il conto è a firma disgiunta, il superstite può continuare a operare liberamente sulla sua metà, la banca bloccherà cautelativamente solo la metà del defunto fino alla chiusura della pratica di successione; se il conto è a firma congiunta il blocco è totale, essendo necessaria la firma di entrambi per muovere denaro, venendo a mancare una firma, il conto diventa inoperativo fino all’intervento degli eredi. In sintesi la banca “congela” la quota del defunto per tutelare gli eredi legittimi e il Fisco.  Sfoglia le slides su Linkedin  👇 Conoscevi questa distinzione? Nelle slides: pillole di problematiche comuni e possibili soluzioni, per qualsiasi dubbio o curiosità non esitate a contattarci!

Guida ai Rimborsi e Indennità di Trasferta

I dipendenti e gli amministratori possono percepire indennità e rimborsi per le spese di trasferta affrontate. Relativamente alla disciplina delle indennità di trasferta, l’art. 50, comma 1, lett. c-bis) T.U.I.R., equipara la figura dell’amministratore a quella del lavoratore dipendente. Trasferte: Differenze tra Locali ed Extra-comunali Per una più chiara disamina della disciplina, è fondamentale effettuare una macro distinzione tra:  trasferte effettuate in località comprese nel territorio comunale (dove si trova la sede di lavoro), per le quali è previsto che le indennità e i rimborsi concorrono integralmente a formare il reddito;  trasferte effettuate al di fuori del territorio comunale (dove si trova la sede di lavoro).  Per questo tipo di trasferte è possibile adoperare alternativamente tre tipi di rimborso: A. Indennità forfettaria Le indennità di trasferta sono escluse dall’imponibile fino all’importo di € 46,48 al giorno se effettuate in Italia, e fino a € 77,47 al giorno per trasferte all’estero. La quota di indennità che concorre a formare il reddito non subisce inoltre alcuna riduzione in relazione alla durata della trasferta (anche nell’ipotesi di trasferta inferiore a 24 ore).  Nota Bene: I rimborsi analitici delle spese di viaggio, anche sotto forma di indennità chilometrica e di trasporto, NON concorrono a formare reddito quando le spese stesse sono rimborsate sulla base di idonea documentazione (ad es. scontrini).  Restano invece assoggettati a tassazione tutti i rimborsi di spesa, anche se analiticamente documentati, corrisposti in aggiunta all’indennità di trasferta (salvo quanto precisato nel rimborso misto di seguito esaminato). B. Rimborso misto: Nel caso in cui venga corrisposta un’indennità di trasferta unitamente al rimborso analitico delle spese di vitto e alloggio, le soglie di esenzione sopra dette sono ridotte: di un terzo per il rimborso delle spese di vitto o alloggio; di due terzi per il rimborso di entrambe le spese. I rimborsi analitici delle spese di viaggio, anche sotto forma di indennità chilometrica e di trasporto, NON concorrono comunque a formare il reddito quando sono effettuati sulla base di idonea documentazione, mentre, ogni altro eventuale rimborso di spesa è assoggettato interamente a tassazione. C. Rimborso analitico: Questo tipo di rimborso prevede che:  i rimborsi analitici delle spese di vitto, alloggio, di trasporto e di viaggio, anche sotto forma di indennità chilometrica, NON concorrono a formare il reddito; sono esclusi da imposizione il rimborso di altre spese (parcheggio, telefono, lavanderia, etc.), se analiticamente attestate dal dipendente/amministratore in trasferta, fino ad un importo di € 15,49 al giorno per le trasferte in Italia e di € 25,82 al giorno per le trasferte all’estero. Indipendentemente dall’importo, l’eventuale corresponsione di un’indennità, in aggiunta al rimborso analitico,  concorre interamente a formare il reddito di lavoro dipendente. Nota Bene: La scelta tra uno dei sistemi di rimborso sopra indicati deve essere fatta con riferimento all’intera trasferta. Considerazioni finali e suggerimenti L’azienda ha la possibilità di scegliere quale metodo di rimborso applicare per l’intera trasferta, tenendo conto delle esigenze operative e delle normative fiscali vigenti. Al fine di evitare che eventuali somme eccedenti i limiti previsti concorrano alla formazione del reddito imponibile, è sempre consigliabile tenere un’attenta documentazione delle spese sostenute. Bisogna sempre considerare che, indipendentemente dallo schema scelto, le indennità devono essere aumentate o ridotte secondo le disposizioni degli articoli 51 commi 5, 6 e 7 e articolo 95 comma 3 del T.U.I.R. Al fine di poter effettuare la scelta dello schema da adottare per le trasferte all’estero, si segnala che: la compilazione della nota spese è obbligatoria per tutti i rimborsi analitici e misti. La nota spese deve includere: (i) la data; (ii) i dettagli della trasferta (luogo e motivo) e (iii) la documentazione delle spese sostenute (scontrini, ricevute fiscali, fatture, biglietti di viaggio, ecc.). Tutti i giustificativi devono essere conservati in formato originale o digitale, per garantire la tracciabilità e la conformità ai requisiti fiscali; le spese relative a vitto, alloggio e trasporto non concorrono alla formazione del reddito se adeguatamente documentate. Pertanto, è fondamentale che le aziende stabiliscano procedure interne per garantire che i dipendenti presentino i giustificativi in modo puntuale e completo; per le spese diverse da vitto, alloggio e trasporto, il limite giornaliero per l’esenzione è fissato a € 15,49 per trasferte in Italia e € 25,82  per trasferte all’estero. Ogni eccedenza rispetto a tali importi sarà soggetta a tassazione, anche se documentata. Infine, è consigliabile che l’azienda definisca chiaramente le policy aziendali relative alla trasferta e ai rimborsi spese, per garantire uniformità nella gestione e per evitare contenziosi. Queste regole interne dovrebbero coprire: Le modalità di autorizzazione della trasferta; Le tipologie di spese rimborsabili; I limiti di spesa giornalieri per diverse categorie di spese (inclusi vitto, alloggio e altre spese); La tempistica e le modalità di presentazione della documentazione. Fonti normative: – Art. 50, comma 1, lett. c)-bis T.U.I.R. (Testo Unico delle Imposte sui Redditi); – Art. 51, commi 1, 5, 6, 7 T.U.I.R.; – Art. 95, comma 3 T.U.I.R.; – Circolare del Ministro delle Finanze n.  326/1997; – Circolare n. 7/2001.

Tutte le novità dal 01/01/2023 (legge di bilancio n. 197/2022)

Limite circolazione del contante: elevato il limite relativo all’utilizzo del denaro contante. Si potrannoeffettuare trasferimenti di denaro contante fino a 4.999,99 euro.

FLAT TAX INCREMENTALE, COSÌ GLI AUTONOMI RISPARMIANO IL 66%

La flat tax del 15% sugli incrementi di reddito – nei casi più favorevoli – ridurrà a un terzo il peso delle imposte sulle maggiori somme dichiarate dagli autonomi. Qualche esempio può chiarire meglio chi ci guadagnerà con il nuovo tributo previsto per il 2023 dal disegno di legge di Bilancio.

ISEE, DA LUGLIO PRIORITÀ ALLA PRECOMPILATA

Dal prossimo anno cambierà anche l’Isee. Il restyling dello strumento oggi indispensabile per accedere a tante prestazioni sociali, anche agevolate (dall’assegno unico per i figli ai bonus gas e luce) avverrà a partire dal 1° luglio 2023.

Fondo impresa femminile

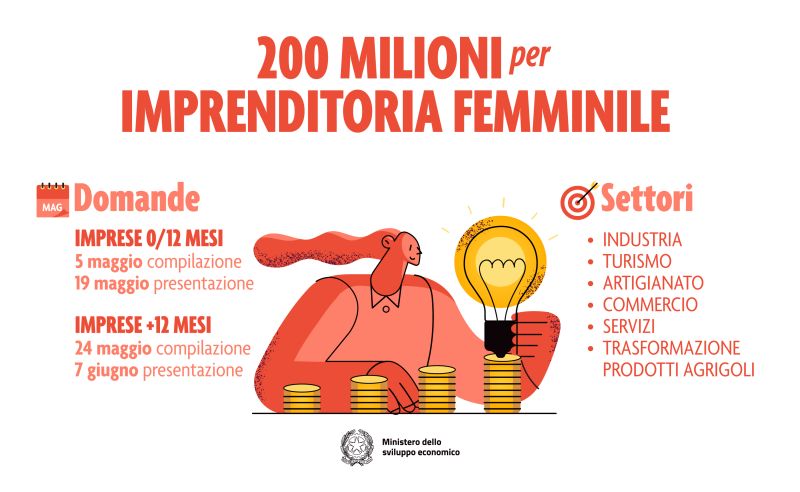
200 milioni di euro per l’imprenditoria femminile. Da maggio sarà possibile presentare le domande online per richiedere gli incentivi per  avviare nuove attività o rafforzare attività esistenti per realizzare progetti innovativi nei settori dell’industria, artigianato, trasformazione dei prodotti agricoli, servizi, commercio e turismo. Sono disponibili incentivi a fondo perduto e/o con finanziamenti a tasso zero.  Chi può beneficiarne? Il Fondo sostiene le imprese femminili di qualsiasi dimensione, già costituite o di nuova costituzione, con sede in tutte le regioni italiane. Anche le persone fisiche possono presentare domanda di finanziamento, con l’impegno di costituire una nuova impresa dopo l’eventuale ammissione alle agevolazioni. La misura si rivolge a quattro tipologie di imprese femminili: cooperative o società di persone con almeno il 60% di donne socie società di capitale con quote e componenti degli organi di amministrazione per almeno i due terzi di donne imprese individuali con titolare donna lavoratrici autonome con partita IVA Agevolazione Sono previste due linee di intervento: Nuove attività – avviate da meno di 12 mesi Linea A: “Incentivi per la nascita e lo sviluppo delle imprese femminili”, dedicata alle imprese/lavoratrici autonome  costituite da meno di 12 mesi. Progetti sino a € 100.000 80% fondo perduto (max € 50.000) 90% fondo perduto per donne disoccupate (max € 50.000) Progetti da € 100.000 a € 250.000 50% fondo perduto Attività esistenti da più di 12 mesi Linea B: “Incentivi per lo sviluppo e il consolidamento delle imprese femminili“, dedicata alle imprese /lavoratrici autonome costituite da oltre 12 mesi. Progetti max € 400.000 40% fondo perduto 40% finanziamento a tasso zero   In entrambi i casi, non è richiesto un valore minimo del progetto d’investimento, che dovrà essere realizzato in 24 mesi.  Spese ammissibili Le voci di spesa ammesse sono: immobilizzazioni materiali (nuovi impianti, macchinari e attrezzature, opere edili)); immobilizzazioni immateriali (software, servizi cloud); personale dipendente assunto a tempo indeterminato o determinato; esigenze di capitale circolante (materie prime, oneri di locazione, ecc.) opere edili Non sono ammissibili alle agevolazioni le spese: relative a macchinari, impianti e attrezzature usati ovvero a investimenti di mera sostituzione degli stessi; relative a imposte e tasse, inclusa l’IVA e ad oneri previdenziali e assistenziali, nonché ai titoli di spesa di importo imponibile inferiore a 500,00 euro; relative all’acquisto di automezzi, ad eccezione di quelli strettamente necessarie al processo produttivo dell’impresa, nonché, in relazione al mero trasporto dei prodotti aziendali, quelli attrezzati per la conservazione condizionata dei prodotti; effettuate, in tutto o in parte, mediante il cosiddetto “contratto chiavi in mano”. Quando presentare la domanda Lo sportello verrà aperto in due fasi successive: per le nuove imprese, o costituite da meno di 12 mesi, la presentazione della domanda sarà possibile dal 19 maggio 2022 per le imprese avviate, costituite da oltre 12 mesi, la presentazione sarà possibile dal 7 giugno 2022 RICHIEDI UNA CONSULENZA [everest_form id=”5140″]

Nuova Irpef

Articolo di Carmelo Ramuglia La legge di bilancio 2022 porta con sé la tanto attesa riforma dell’Irpef (Imposta sul Reddito delle Persone Fisiche). Questa modifica è stata varata per raggiungere una serie di obiettivi ma sempre nel rispetto del principio di progressività presente nell’Irpef.

Torna su