studioramuglia@gmail.com 090 336216

Finanziamenti & Agevolazioni

Fondo Artigiani – Contributi a fondo perduto per rimborsare spese di interessi e commissioni sui finanziamenti concessi con il Decreto Liquidità (D.L. n. 23/2020)

Fondo per la ripresa – Artigiani Contributi a fondo perduto per rimborsare le spese per interessi e commissioni derivanti da operazioni creditizie concesse ai sensi del decreto-legge 23/2020 La Regione Sicilia con la pubblicazione dell’avviso Azione 3.1.1.08b PO FESR Sicilia 2014-2020 intende supportare le imprese artigiane che operano nel territorio della Regione Sicilia destinando dei contributi a fondo perduto per il rimborso delle spese per interessi e commissioni maturati sui  finanziamenti previsti dal Decreto Liquidità  (D.L. n. 23/2020).  Chi può beneficiarne? Le imprese artigiane, attive, aventi sede operativa in Sicilia, classificate come microimprese che abbiano nel corso del 2019  un numero di addetti (ULA) non superiore a 5 ed utili netti non superiori ad € 30.000,00 e che abbiano già avuto erogato un finanziamento ai sensi del Decreto Liquidità  (D.L. n. 23/2020) per il quale sono in regola con le scadenze. Soggetti esclusi : l’agevolazione non spetta alle imprese in stato di liquidazione o scioglimento, non in regola con il pagamento del finanziamento. Spese agevolabili E’ agevolabile il rimborso delle spese sostenute per commissioni ed interessi derivanti dalla concessione dei finanziamenti ai sensi del Decreto Liquidità (D.L. 23/2020). Forma e Intensità dell’agevolazione Il contributo è concesso nella misura massima di € 2.000,00 per ciascuna impresa richiedente per il rimborso del 100% delle spese sostenute dall’8 aprile 2020 per commissioni ed interessi derivanti dalla concessione dei finanziamenti ai sensi del Decreto Liquidità (D.L. 23/2020). 100% delle spese sostenute Presentazione delle domande Le domande devono essere presentate a partire dalle ore 11:00 del 04 agosto 2021  e seguiranno una procedura valutativa a sportello. Cumulo con altre agevolazioni Le agevolazioni non sono cumulabili con incentivi analoghi sulle operazioni creditizie per le quali si chiede il contributo. RICHIEDI UNA CONSULENZA [everest_form id=”5140″]

Bonus beni strumentali: utilizzabile anche dopo i tre anni

Il credito d’imposta per investimenti in beni strumentali, così come rivisto dalla recente L. 178/2020 (Legge di Bilancio 2021), che ha sostituito a partire dall’esercizio 2020 i precedenti super/iper-ammortamento, rappresenta sicuramente il credito d’imposta più facilmente fruibile al momento.

Tassazione del capital gain su start up innovative

Con il decreto Sostegni bis debutta un doppio beneficio fiscale di natura transitoria per le plusvalenze da cessione di partecipazioni in start up e PMI innovative, per stimolare gli investimenti in queste categorie di società. Le agevolazioni sono indipendenti e interessano le persone fisiche operanti al di fuori dall’esercizio dell’attività di impresa. Esse possono essere utilizzate in modo coordinato e, in tale caso, il risparmio fiscale per le persone fisiche cedenti può essere significativo, dal momento che il 26% sulla plusvalenza da smobilizzo di una partecipazione in caso di reinvestimento si somma al 26% sulla plusvalenza realizzata con la cessione della nuova partecipazione nell’impresa innovativa.

Sì al credito 4.0 anche in caso di interconnessione successiva

Con la risposta ad interpello n. 394/2021 l’Agenzia chiarisce che non esiste, in materia di credito d’imposta per beni strumentali 4.0 (come per l’ex super/iperammortamento), di cui all’art. 1, commi 1051 e ss. della L. 178/2020, un termine entro il quale debba essere effettuata, a pena di decadenza, l’interconnessione.

La nuova Sabatini – A chi e come viene erogato il finanziamento: tutte le novità dell’agevolazione IV

SPESE IN TECNOLOGIE DIGITALI AMMESSE AL CONTRIBUTO DEL 3,575%. Investimenti digitali e investimenti ordinari Per «investimenti in tecnologie digitali e in sistemi di tracciamento e pesatura dei rifiuti», si intendono gli investimenti in beni materiali e immateriali elencati negli Allegati n. 6/A e n. 6/B alla circolare ministeriale n. 14036 del 15. febbraio 2017 e ss.mm.ii. Per «investimenti ordinari», si intendono gli investimenti di cui all’art.5 del decreto interministeriale 25 gennaio 2016, diversi dagli investimenti in tecnologie digitali e in sistemi di tracciamento e pesatura dei rifiuti (circ. 15 febbraio 2017, n. 14036) Contributo al 2,75% e al 3,575% Il semplice acquisto di un bene materiale elencato nell’ allegato 6/A alla circolare Sabatini non è sufficiente per ottenere il contributo maggiorato al 3,575% annuo. Infatti, per ottenerlo i «Beni strumentali il cui funzionamento è controllato da sistemi computerizzati o gestito tramite opportuni sensori e azionamenti» devono, senza eccezioni, essere dotati di tutte e cinque le seguenti caratteristiche: – controllo per mezzo di Cnc (Computer numerical control) e/o Plc (Programmable logic controller); – interconnessione ai sistemi informatici di fabbrica con caricamento da remoto di istruzioni e/o part program; – integrazione automatizzata con il sistema logistico della fabbrica o con la rete di fornitura e/o con altre macchine del ciclo produttivo; – interfaccia tra uomo e macchina semplici e intuitive; – rispondenza ai più recenti parametri di sicurezza, salute e igiene del lavoro. Le stesse macchine devono essere dotate anche di almeno due su tre delle seguenti caratteristiche: -sistemi di telemanutenzione e/o telediagnosi e/o controllo in remoto; -monitoraggio continuo delle condizioni di lavoro e dei parametri di processo mediante opportuni set di sensori e adattività alle derive di processo; -caratteristiche di integrazione tra macchina fisica e/o impianto con la modellizzazione e/o la simulazione del proprio comportamento nello svolgimento del processo (sistema cyberfisico). Va precisato che i beni materiali dichiarati dall’ impresa come investimenti in tecnologie digitali e investimenti in sistemi di tracciamento e pesatura dei rifiuti, se non rientranti negli elenchi di cui agli allegati 6/A e 6/B e non dotati di tutte le caratteristiche richieste dagli allegati stessi, non possono, in nessun caso, essere ammessi al contributo come investimenti ordinari. Per accedere al contributo ordinario, pari al 2,75% annuo, l’impresa deve presentare nuova domanda alla banca o intermediario finanziario, fermo restando che gli investimenti devono risultare iniziati dopo la presentazione della domanda stessa. Interventi di interconnessione e integrazione in economia su macchinari rientranti nella prima sezione dell’allegato 6/A L’impresa beneficiaria, nella compilazione dell’allegato n. 8 (di cui alla circolare direttoriale 15 febbraio 2017, n. 14036) relativo agli interventi di interconnessione e integrazione in economia tramite personale interno, o comunque senza emissione di titoli di spesa, previsti per gli investimenti riconducibili alle macchine elencate di cui alla prima sezione dell’allegato 6/a alla circolare 15 febbraio 2017 n.14036 e ss. mm. ii., è tenuta a compilare tutti i campi previsti dalla tabella per l’individuazione del/dei bene/i oggetto dell’investimento, a eccezione del campo «N. titolo di spesa» e del campo «Fornitore». Gli interventi in economia, effettuati tramite personale interno o comunque senza emissione di titoli di spesa, non sono ammissibili al contributo. Spese per l’integrazione e l’interconnessione sostenute in data antecedente alla domanda di accesso alle agevolazioni Ai fini della loro ammissibilità, tutti gli investimenti devono essere avviati successivamente alla data di trasmissione della domanda di accesso alle agevolazioni. Il mancato rispetto di tale prescrizione costituisce causa di revoca dell’agevolazione ai sensi dell’art. 12, comma 1, lett. e), del decreto interministeriale 25 gennaio 2016. In particolare, per ciò che attiene le spese di interconnessione e integrazione, necessarie affinché gli investimenti di cui all’ allegato 6/A alla circolare 15 febbraio 2017 n. 14036 e ss.mm.ii. siano agevolati con il contributo maggiorato al 3,575% annuo, devono essere riferite ai beni, oggetto del piano d’ investimento, disponibili presso l’impresa beneficiaria. Inoltre, tali spese, secondo il principio contabile Oic 16, sono capitalizzate sui beni classificabili alla voce B.II.2 «Impianti e macchinari» e devono essere anch’ esse sostenute successivamente alla presentazione della domanda di agevolazione. Al riguardo, si precisa che l’assenza di interconnessione e integrazione dei beni agevolati ai sistemi informatici e logistici dell’impresa comporta la non conformità dell’investimento realizzato e la conseguente non ammissibilità dello stesso sia ai fini della concessione del contributo maggiorato, sia ai fini del contributo ordinario. In conclusione, nel caso in cui il bene di cui alla prima sezione dell’ allegato 6/A non sia interconnesso e integrato o tali spese siano sostenute precedentemente alla data di trasmissione della domanda di accesso alle agevolazioni (art. 12 comma 1 lett.e), del decreto interministeriale 25 gennaio 2016), l’investimento non risulta conforme e sarà dunque revocato.Le spese per l’ interconnessione e l’ integrazione sono, infine, agevolabili se sostenute entro il periodo massimo di 12 mesi dalla data di stipula del contratto di finanziamento (circ. 15 febbraio 2015).Le predette spese possono essere sostenute anche successivamente al predetto termine (purché non oltre la data di invio della Richiesta Unica di erogazione, pena la revoca del contributo) ma in tal caso non sono ammissibili al contributo. Beni «ordinari» acquistati dall’impresa allo scopo di creare un macchinario riconducibile alla «Impresa 4.0» Non possono beneficiare del contributo Sabatini maggiorato al 3,575% annuo i beni «ordinari» acquistati dall’ impresa allo scopo di creare un macchinario riconducibile alla «Impresa 4.0». Negli allegati n. 6/A (beni materiali) e n. 6/B (beni immateriali) alla circolare ministeriale n. 14036 del 15 febbraio 2017 e ss.mm.ii., sono riportati gli elenchi a cui necessariamente si rimanda per stabilire la riconducibilità o meno dei beni oggetto del programma d’investimento alla tipologia di beni ad alto contenuto innovativo c.d. «Impresa 4.0». A tale proposito, si ricorda che la stessa circolare del 15 febbraio 2017, al punto 7.6, dispone che gli investimenti dichiarati in domanda dalla Pmi come «investimenti in tecnologie digitali e in sistemi di tracciamento e pesatura dei rifiuti», se non rientranti negli elenchi di cui ai citati allegati 6/A e 6/B e se non dotati di tutte le caratteristiche richieste dagli allegati stessi, non possono, in nessun caso, essere

La nuova Sabatini – A chi e come viene erogato il finanziamento: tutte le novità dell’agevolazione – Part III

Sono finanziabili le spese relative agli investimenti funzionali allo svolgimento dell’attività d’impresa e correlati all’attività stessa. (circ. 15 febbraio 2017, n. 14036).

La nuova Sabatini – A chi e come viene erogato il finanziamento: tutte le novità dell’agevolazione – Part II

Settori ammessi ed esclusi Sono ammesse alle agevolazioni le imprese operanti in tutti i settori (art. 5, decreto interministeriale 25 gennaio 2016; circolare 23 marzo 2016, n. 26673), con esclusione delle seguenti:

La nuova Sabatini – A chi e come viene erogato il finanziamento: tutte le novità dell’agevolazione – Part I

Più semplici e convenienti le modalità di erogazione della Nuova Sabatini per le domande presentate dalle imprese a partire dal 1° gennaio 2021.

Credito di imposta Piano Nazionale Transizione 4.0

L’agevolazione per i beni interconnessi La legge di Bilancio 2021 ha confermato e potenziato il credito d’imposta per investimenti in beni strumentali nuovi e beni immateriali funzionali alla trasformazione tecnologica secondo il modello Industria 4.0. La misura è finalizzata a supportare e incentivare le imprese che investono in beni strumentali nuovi, materiali e immateriali, funzionali alla trasformazione tecnologica e digitale dei processi produttivi destinati a strutture produttive ubicate nel territorio dello Stato e consente di ottenere sino al 40% in credito di imposta. Cos’è il credito di imposta? Il Credito d’Imposta è un beneficio fiscale, utilizzabile esclusivamente come credito per la compensazione delle spese tributarie sostenute tramite F24, quali a titolo di esempio IVA, IMU, contributi previdenziali. Chi può beneficiarne? Tutte le imprese residenti nel territorio dello Stato, incluse le stabili organizzazioni di soggetti non residenti, indipendentemente dalla natura giuridica, dal settore economico di appartenenza, dalla dimensione, dal regime contabile e dal sistema di determinazione del reddito ai fini fiscali. Soggetti esclusi : Sono escluse le imprese in stato di liquidazione volontaria, fallimento, liquidazione coatta amministrativa, concordato preventivo senza continuità aziendale, altra procedura concorsuale. Sono inoltre escluse le imprese destinatarie di sanzioni interdittive. Beni agevolabili Sono agevolabili tutti i beni strumentali materiali tecnologicamente avanzati (allegato A, legge 11 dicembre 2016, n. 232 ) .  Beni strumentali il cui funzionamento è controllato da sistemi computerizzati e/o gestito tramite opportuni sensori e azionamenti Sistemi per l’assicurazione della qualità e della sostenibilità Dispositivi per l’interazione uomo macchina e per il miglioramento dell’ergonomia e della sicurezza del posto di lavoro in logica 4.0 Sono inoltre agevolabili gli investimenti in beni strumentali immateriali funzionali ai processi di trasformazione 4.0 (allegato B, legge 11 dicembre 2016, n. 232, come integrato dall’articolo 1, comma 32, della legge 27 dicembre 2017, n. 205 – ex Iper ammortamento) . Beni immateriali (software, sistemi e system integration, piattaforme e applicazioni) connessi a investimenti in beni materiali Industria 4.0 Sono esclusi gli autoveicoli e tutti ibeni con coefficiente di ammortamento inferiore al 6,5%. Intensità dell’agevolazione L’intensità dell’agevolazione è variabile in funzione dell’anno in cui i beni sono interconnessi (2021-2022). 2023-2024-205 2022 2021 2023-2024-205 Tipo bene Dimensione investimento Aliquota Tempo compensazione Beni materiali Allegato A fino a 2,5 mln € 20% 3 anni dall’anno di interconnessione da 2,5 a 10 mln € 10% da 10 a 20 mln € 5% Beni immateriali Allegato B Fino a 1 mln € 20% 3 anni dall’anno di interconnessione 2022 2021 Periodo di riferimento Progetti realizzati tra il 16 novembre 2020 ed il 31 dicembre 2025.  Cumulo con altre agevolazioni Il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica 4.0  può essere cumulato con altre misure agevolative fino alla concorrenza del valore di acquisto. Scopri come recuperare sino al 65% degli investimenti in beni strumentali L’Agenzia delle Entrate conferma, il cumulo tra il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica secondo il modello Industria 4.0 e il credito d’imposta per investimenti in beni da destinare a strutture produttive nel Mezzogiorno (Bonus SUD) RICHIEDI UNA CONSULENZA [everest_form id=”5140″]

Credito d’imposta per investimenti nel Mezzogiorno (Bonus SUD)

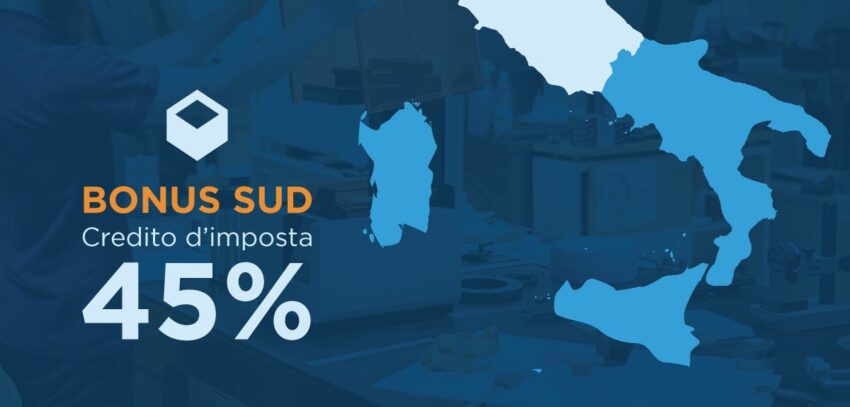
La Legge di stabilità 2016 n.208 del 28/12/2015 ha introdotto la possibilità di ottenere sino al 45% in credito di imposta per l’acquisizione di beni strumentali nuovi. Il Bonus Investimenti Sud , introdotto dal 2016, agevola gli investimenti in impianti, macchinari e attrezzature varie da destinare alle strutture produttive del Mezzogiorno (Campania, Puglia, Basilicata, Calabria, Sicilia, Molise, Sardegna e Abruzzo). Cos’è il credito di imposta? Il Credito d’Imposta è un beneficio fiscale, utilizzabile esclusivamente come credito per la compensazione delle spese tributarie sostenute tramite F24, quali a titolo di esempio IVA, IMU, contributi previdenziali. Chi può beneficiarne? Tutti i soggetti titolari di reddito di impresa indipendentemente dalla natura e dalla personalità giuridica (ditte individuali e società di qualsiasi tipo). Soggetti esclusi : l’agevolazione non spetta alle imprese in difficoltà finanziaria, in stato di liquidazione o fallimento e a quelle operanti nei settori dell’industria siderurgica, carbonifera, della costruzione navale, delle fibre sintetiche, dei trasporti e delle relative infrastrutture, della produzione e della distribuzione di energia, delle infrastrutture energetiche, del credito, della finanza e delle assicurazioni. Intensità dell’agevolazione Strutture produttive ubicate in Basilicata, Calabria, Campania, Puglia, Sicilia e Sardegna: 45% per le piccole imprese 35% per le medie imprese 25% per le grandi imprese Strutture produttive ubicate in Molise e Abruzzo : 30% per le piccole imprese 20% per le medie imprese 10% per le grandi imprese Beni agevolabili E’ agevolabile l’acquisizione, anche tramite leasing, di beni strumentali nuovi di fabbrica come “macchinari, impianti e attrezzature varie” destinati a strutture produttive nuove o già esistenti e finalizzati alla realizzazione di uno dei seguenti obiettivi: Creazione di un nuovo stabilimento Ampliamento della capacità di uno stabilimento esistente Diversificazione della produzione di uno stabilimento; Ottenere prodotti mai fabbricati precedentemente o cambiamento fondamentale del processo produttivo complessivo di uno stabilimento esistente Sono da escludere gli investimenti di mera sostituzione in quanto non possono essere considerati investimenti iniziali e gli investimenti in immobili e veicoli. Periodo di riferimento Progetti realizzati tra il 1 gennaio 2016  ed il 31 dicembre 2023. L’incentivo è retroattivo e potrà essere fruito per beni già acquisiti purché rispondenti ai requisiti previsti. Cumulo con altre agevolazioni Il credito d’imposta per il Mezzogiorno può essere cumulato con altre misure agevolative fino alla concorrenza del valore di acquisto. Scopri come recuperare sino al 65% degli investimenti in beni strumentali L’Agenzia delle Entrate conferma, il cumulo tra il credito d’imposta per investimenti in beni da destinare a strutture produttive nel Mezzogiorno e il credito d’imposta per investimenti in beni strumentali nuovi funzionali alla trasformazione tecnologica secondo il modello Industria 4.0. Richiedi una consulenza

Torna su